Domain besatzungszeit.de kaufen?
Wir ziehen mit dem Projekt
besatzungszeit.de um.
Sind Sie am Kauf der Domain
besatzungszeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besatzungszeit.de kaufen?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **

Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht, 55+Die Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht wurde für Frauen, die älter als 55 sind, entwickelt. Sie nährt, spendet Feuchtigkeit, regeneriert und stärkt den Zellerneuerungsprozess, wodurch die Haut dicker wird, und so wirkt man der Faltenbildung entgegen.7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
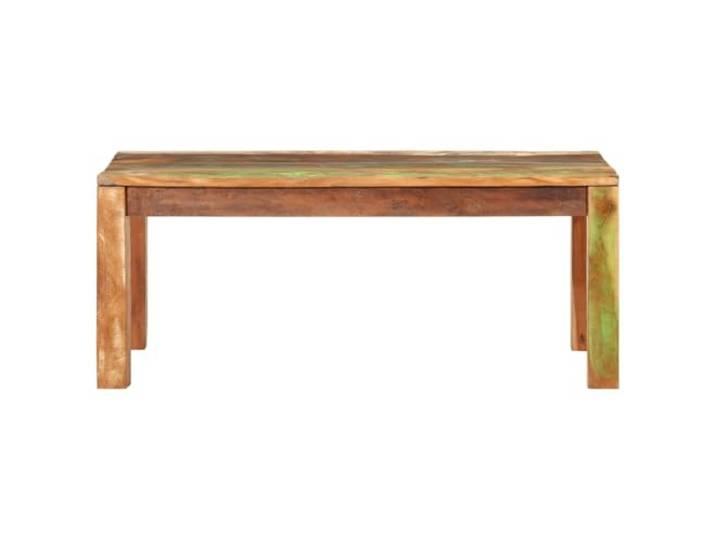
Couchtisch 110 x 55 x 40 cm Massivholz Wiederaufbau Rattan PE Glas Glasplatte,Leicht zu reinigen,PE-Rattan,Massivholz,110 kg pro PlatzCouchtisch 110 x 55 x 40 cm Massivholz Wiederaufbau Rattan PE Glas Glasplatte,Leicht zu reinigen,PE-Rattan,Massivholz,110 kg pro Platz. Der 110 x 55 x 40 cm große Couchtisch ist ein funktionales Möbelstück für Ihren Garten, Hof oder Ihre Terrasse, um Mahlzeiten im Freien zu entspannen und zu entspannen. Die Tischplatte besteht aus starkem gehärtetem Glas, das sich leicht mit einem feuchten Tuch reinigen lässt und der Tisch einen eleganten Akzent in Ihren Wohnbereich bringt. Die Konstruktion aus PE-Rattan, auch Polyrattan genannt, ist leicht, pflegeleicht und weit verbreitet für Outdoor-Produkte. Das Altholz aus Massivholz verleiht dem Tisch einen Hauch von Charakter und fügt sich gut in verschiedene Garten- und Terrassenarrangements ein. Die maximale Belastung von 110 kg pro Platz sorgt für einen stabilen Stand und das Möbelstück kann mit einer wasserdichten Abdeckung gesichert werden, um es in gutem Zustand zu halten. Farbe:Original-a152,00 €*Versand: 62,12 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **


"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht, 55+Die Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht wurde für Frauen, die älter als 55 sind, entwickelt. Sie nährt, spendet Feuchtigkeit, regeneriert und stärkt den Zellerneuerungsprozess, wodurch die Haut dicker wird, und so wirkt man der Faltenbildung entgegen.7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Couchtisch 110 x 55 x 40 cm Massivholz Wiederaufbau Rattan PE Glas Glasplatte,Leicht zu reinigen,PE-Rattan,Massivholz,110 kg pro PlatzCouchtisch 110 x 55 x 40 cm Massivholz Wiederaufbau Rattan PE Glas Glasplatte,Leicht zu reinigen,PE-Rattan,Massivholz,110 kg pro Platz. Der 110 x 55 x 40 cm große Couchtisch ist ein funktionales Möbelstück für Ihren Garten, Hof oder Ihre Terrasse, um Mahlzeiten im Freien zu entspannen und zu entspannen. Die Tischplatte besteht aus starkem gehärtetem Glas, das sich leicht mit einem feuchten Tuch reinigen lässt und der Tisch einen eleganten Akzent in Ihren Wohnbereich bringt. Die Konstruktion aus PE-Rattan, auch Polyrattan genannt, ist leicht, pflegeleicht und weit verbreitet für Outdoor-Produkte. Das Altholz aus Massivholz verleiht dem Tisch einen Hauch von Charakter und fügt sich gut in verschiedene Garten- und Terrassenarrangements ein. Die maximale Belastung von 110 kg pro Platz sorgt für einen stabilen Stand und das Möbelstück kann mit einer wasserdichten Abdeckung gesichert werden, um es in gutem Zustand zu halten. Farbe:Original-a152,00 €*Versand: 62,12 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Demokratisierung der ArbeitDie Demokratisierung der Arbeit , Ein Plädoyer zur Reorganisation unserer Wirtschaft , Gaszüge & -gestänge, Leerlaufkabel & -regler > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202502, Titel der Reihe: Edition Politik#174#, Redaktion: Ferreras, Isabelle~Battilana, Julie~Méda, Dominique, Übersetzung: Pausch, Markus, Seitenzahl/Blattzahl: 200, Themenüberschrift: POLITICAL SCIENCE / Public Policy / Economic Policy, Keyword: Arbeit; Arbeits- und Industriesoziologie; Arbeitswelt; Arbeitsökonomie; Democracy; Demokratie; Economic Policy; Economic Sociology; Economy; Future of Work; Gender; Gerechtigkeit; Justice; Labour Economics; Nachhaltigkeit; Political Science; Politics; Politik; Politikwissenschaft; Sociology of Work and Industry; Sustainability; Unternehmensdemokratie; Wirtschaft; Wirtschaftspolitik; Wirtschaftssoziologie; Work; Working World; Zukunft der Arbeit, Fachschema: Soziologie / Arbeit, Wirtschaft, Technik~Politik / Recht, Staat, Verwaltung, Parteien~Wirtschaftspolitik~Arbeit (allgemein) / Erwerbstätigkeit~Beruf / Erwerbstätigkeit~Erwerbstätigkeit, Fachkategorie: Zentralregierung: Politik~Wirtschaftspolitik, politische Ökonomie~Arbeitsökonomie, Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 200 Blätter, Länge: 225, Breite: 135, Höhe: 14, Gewicht: 290, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.